分化、承压与重塑 房地产开发经营行业2026年半年度信用风险展望
一、行业运行环境:政策托底与需求疲弱并存
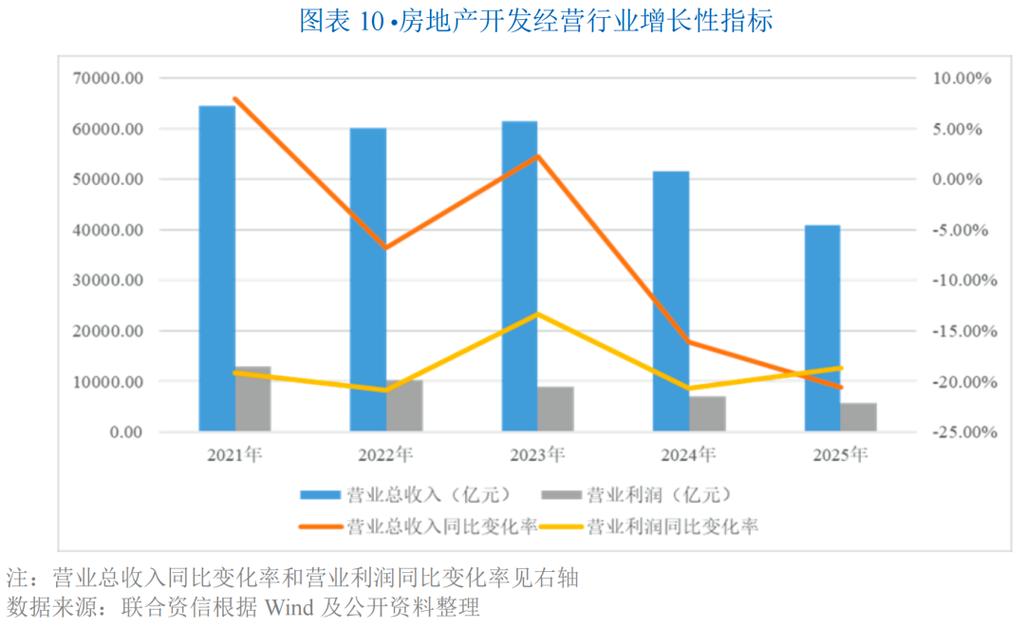
2026年上半年,房地产开发经营行业仍处于深度调整周期的后半程。政策端延续“因城施策”与“三大工程”推进基调,核心一二线城市进一步松绑限购、下调首付比例及房贷利率,但居民收入预期偏弱、房价下跌预期尚未根本扭转,销售基本面整体呈现“以价换量、脉冲式回暖”特征。全国商品房销售面积同比降幅较2025年全年收窄,但绝对值仍低于中长期均衡水平。二手房挂牌量持续攀升对新房形成替代效应,行业去库存压力依旧突出。
二、企业信用基本面:销售回款承压,流动性分层加剧
销售与回款方面,百强房企2026年上半年全口径销售金额同比小幅下滑,央国企及优质混合所有制企业表现相对稳健,民企销售修复力度有限。预售资金监管虽有边际优化,但项目层面资金锁定依然严格,集团可动用现金规模增长缓慢。
盈利与库存方面,2024—2025年高价地项目进入结算周期,毛利率继续探底,部分企业出现存货减值扩大风险。以货值去化周期衡量的库存压力分化显著:核心城市改善型项目去化尚可,三四线城市远郊项目近乎停滞,拖累整体资产周转效率。
债务与融资方面,2026年上半年房企信用债到期规模仍处高位,但新增发行以央国企及头部民企为主,中小房企公开市场融资通道基本关闭。银行开发贷投放向“白名单”项目倾斜,但集团层面流动性支持有限。境外债重组案例增多,展期与削债成为常态,境外债权人回收率预期普遍低于30%。
三、信用风险特征:分层违约与结构性风险
2026年上半年房地产行业信用风险呈现三大特征:
- 违约主体从民企向弱资质国企扩散。部分地方国有房企因区域市场下行、非标债务违约而暴露风险,尽管背后有地方政府协调,但展期与实质性违约边界日益模糊。
- 项目公司与集团风险隔离失效。预售资金抽调、合作方纠纷导致项目公司被强制执行,进而触发集团交叉违约条款,增加不可预测的信用事件。
- 表外负债与明股实债风险持续出清。少数企业通过少数股东权益、供应链ABS等隐藏债务的方式仍存在,随着审计与监管穿透,信用资质可能进一步被重估。
四、2026年下半年信用风险展望
销售端:预计三季度在低基数及政策加码预期下,销售同比降幅进一步收窄,但四季度因2025年高基数效应可能再度回落,全年销售面积同比仍为负增长。房价预期能否企稳是决定销售持续性的关键变量。
融资端:央行可能继续通过PSL、租赁住房贷款支持计划等结构性工具提供低成本资金,但直接受益方为地方国企与保障房项目,市场化房企融资改善有限。中债增信担保发债门槛或进一步放宽,但覆盖主体仍以示范房企为主。
信用风险趋势:下半年房企信用债到期压力略小于上半年,但非标、商票、供应链金融等隐性债务到期规模依然较大。预计违约与展期事件仍将间歇性出现,主体集中于此前的弱资质房企。地方国企风险值得高度关注,可能导致区域信用利差重估,并对当地城投平台产生传导效应。
评级调整方向:评级机构可能继续下调销售疲软、资产受限比例高、短期债务占比过大的房企评级;对财务稳健、持有型物业现金流稳定的运营商予以正面展望,但要警惕持有型物业估值下降带来的再融资风险。
五、风险缓释因素与关注要点
缓释因素:一是一二线城市限购全面放松带来的改善性需求释放;二是城中村改造和保障房建设提供增量开发与代建机会;三是行业集中度提升,幸存优质企业受益于土地价格回归与融资成本下降。
重点关注事项:
- 地方政府对属地国企的救助意愿与实际行动;
- 房企出售核心资产与股权合作的进度;
- 预售资金监管政策的进一步放松力度;
- 存量房贷利率调整对银行息差的间接影响;
- 境外债重组方案的公平性与执行时间表。
综上,2026年下半年房地产开发经营行业信用风险仍处于释放期,内生性现金流不足与债务到期压力构成主要矛盾,企业信用资质的马太效应将更加显著。投资人与金融机构应以项目层面的现金流与资产质量为核心评估依据,审慎把控集团信用风险传染。
如若转载,请注明出处:http://www.huapengyu.com/product/54.html
更新时间:2026-10-07 10:48:24